اقتصاد ایران به سرزمین تناقضهای بزرگ تبدیل شده است؛ جایی که بانکها هر روز میلیاردها تومان تسهیلات پرداخت میکنند اما کارخانهها همچنان در تنگنای سرمایه گرفتارند، سرمایهگذاری از نفس افتاده و تولید زیر فشار هزینهها عقب مینشیند. پول در شبکه بانکی گردش میکند، ترازنامهها بزرگتر میشوند و رقم تسهیلات پرداختی پیوسته بالا میرود اما آنچه در اقتصاد واقعی دیده میشود، چندان شباهتی به رونق ندارد. گویی هرچه بانکها بیشتر وام میدهند، بنگاهها برای ادامه فعالیت خود به منابع بیشتری محتاج میشوند.
چرخ اعتبارات میچرخد اما چرخ توسعه همچنان در گل مانده است. این همان تصویری است که تازهترین آمار بانک مرکزی از عملکرد تسهیلات بانکی پیشروی اقتصاد ایران قرار میدهد؛ اقتصادی که دیگر فقط برای توسعه ظرفیتهای تازه به منابع مالی نیاز ندارد بلکه حفظ فعالیتهای موجود نیز برای آن به مسالهای پرهزینه تبدیل شده است.
به گزارش پایگاه خبری بهره ورنیوز به نقل از جهان صنعت، سالهاست سیاستگذاران از هدایت منابع بانکی بهسمت تولید سخن میگویند. از این دولت به دولت دیگر، حمایت از تولید، تامین مالی بنگاهها و افزایش سرمایهگذاری، جای ثابتی در فهرست وعدههای اقتصادی داشته است. کمتر مقام مسوولی را میتوان پیدا کرد که در ضرورت حمایت از تولید تردید داشته باشد اما میان ستایش تولید پشت تریبونها و فراهم کردن منابع لازم برای توسعه آن، فاصلهای بهاندازه واقعیتهای اقتصاد ایران وجود دارد.
شبکه بانکی هر سال تسهیلات بیشتری پرداخت میکند، بیآنکه افزایش این ارقام الزاما بهمعنای رشد سرمایهگذاری، احداث کارخانههای تازه یا گسترش ظرفیت تولید باشد. بخش بزرگی از منابع صرف خرید مواد اولیه، پرداخت هزینههای جاری و تامین نیازهایی میشود که تورم، هر روز ابعاد آنها را بزرگتر میکند.
این وضعیت را نمیتوان تنها به عملکرد بانکها نسبت داد. وقتی قیمت نهادههای تولید با سرعتی سنگین افزایش پیدا میکند، نرخ ارز با نااطمینانی همراه است و تولیدکننده برای تهیه همان مقدار مواد اولیه گذشته به پول بیشتری نیاز دارد، افزایش مبلغ تسهیلات لزوما نشانه افزایش قدرت تامین مالی نیست.
ممکن است بنگاهی امروز دوبرابر سال گذشته اعتبار دریافت کند اما با آن حتی نتواند دوبرابر مواد اولیه خریداری کند. در چنین اقتصادی، رشد اسمی تسهیلات گاهی بیش از آنکه بیانگر توسعه فعالیت باشد، بازتاب گرانتر شدن ادامه همان فعالیت گذشته است. تناقض زمانی آشکارتر میشود که آمار اعتبارات بانکی را کنار وضعیت سرمایهگذاری قرار دهیم.
اقتصاد ایران در بهار امسال با کاهش شدید تولید و افت تشکیل سرمایه ثابت ناخالص مواجه بوده است. صنعت و معدن که باید از موتورهای اصلی رشد اقتصادی باشند، همزمان با محدودیت تولید و افزایش قیمت محصولات روبهرو شدهاند. در چنین شرایطی، پرسش دیگر فقط این نیست که بانکها چقدر وام دادهاند؛ پرسش مهمتر آن است که این حجم عظیم منابع به چه فعالیتهایی اختصاص یافته و چه نسبتی میان پرداخت اعتبار و ایجاد ظرفیتهای تازه وجود دارد.
تازهترین گزارش بانک مرکزی از تسهیلات پرداختی هفتماهه، امکان پاسخ دادن به بخشی از این پرسش را فراهم کرده است. مقایسه آمار ششماهه و هفتماهه نشان میدهد جریان اعتبارات در مهرماه شتاب گرفته اما همچنان بخش عمده منابع به سرمایه در گردش اختصاص یافته است.
البته تامین سرمایه در گردش برای جلوگیری از توقف تولید ضرورتی انکارناپذیر است؛ مساله زمانی نگرانکننده میشود که حفظ فعالیتهای موجود چنان منابع بانکی را درگیر کند که سهم توسعه ظرفیتهای تازه محدود بماند. این همان نقطهای است که نظام تامین مالی ایران باید درباره آن پاسخ دهد: آیا بانکها درحال تامین مالی رشد اقتصاد هستند یا بخش بزرگی از توان خود را صرف تامین هزینههای فزاینده ادامه فعالیت بنگاهها میکنند؟
جهش اعتبارات در هفتمینماه سال
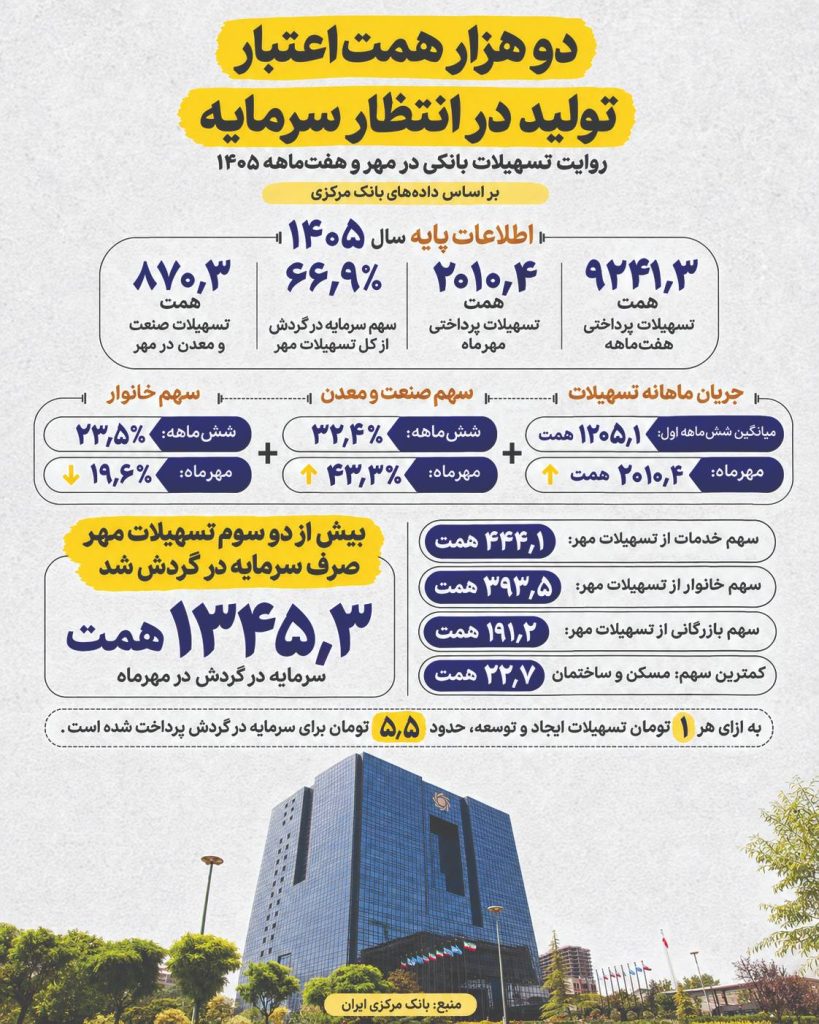
بانکها در مهرماه به اندازهای تسهیلات پرداخت کردهاند که رقم آن بهتنهایی از متوسط پرداخت ماهانه ششماهه نخست سال فاصله قابلتوجهی دارد. تازهترین آمار بانک مرکزی نشان میدهد مجموع تسهیلات پرداختی شبکه بانکی از ابتدای فروردین تا پایان مهرماه به ۳/9241همت رسیده است؛ رقمی که در پایان شهریور ۹/7230همت بود.
تفاضل این دوعدد نشان میدهد تنها در مهرماه ۴/2010همت تسهیلات به بخشهای مختلف اقتصاد پرداخت شده است. متوسط ماهانه تسهیلات طی نیمه نخست سال حدود ۱/1205همت بود بنابراین پرداخت اعتبارات مهرماه ۸/۶۶درصد بالاتر از این میانگین قرار گرفته است.
البته این نسبت را نباید رشد ماهانه تسهیلات نسبت به شهریور دانست زیرا برای چنین محاسبهای باید جریان پرداختی خود شهریور را بهطورمستقل در اختیار داشت. با این حال، فاصله مهرماه از متوسط ششماهه از تمرکز قابلتوجه پرداختها در هفتمینماه سال حکایت دارد. بیشترین سهم از اعتبارات مهرماه به صنعت و معدن رسیده است.
این بخش ۳/۸۷۰ همت دریافت کرده که معادل ۳/۴۳درصد تمام تسهیلات پرداختی ماه بوده است. پس از آن، خدمات با ۱/۴۴۴همت و خانوارها با ۵/393همت قرار دارند. بازرگانی نیز ۲/۱۹۱همت، کشاورزی ۴/۸۸همت و مسکن و ساختمان ۷/۲۲همت تسهیلات دریافت کردهاند. ترکیب پرداختها نسبت به نیمه نخست سال تغییر کرده است.
سهم صنعت و معدن از اعتبارات تجمعی ششماهه ۴/۳۲درصد بود اما این بخش در مهرماه بیش از ۴۳درصد جریان جدید تسهیلات را به خود اختصاص داده در مقابل، سهم مستقیم خانوارها از ۵/۲۳درصد در ششماهه نخست به ۶/۱۹درصد در مهرماه رسیده است.
باوجود این، افزایش سهم صنعت بهتنهایی بهمعنای تقویت سرمایهگذاری صنعتی نیست. برای شناخت مقصد واقعی اعتبارات، باید از طبقهبندی بخشی فراتر رفت و هدف دریافت تسهیلات را بررسی کرد؛ جایی که تصویر متفاوتی از نحوه گردش منابع بانکی آشکار میشود.
دوسوم تسهیلات برای چرخاندن چرخ موجود
مهمترین ویژگی اعتبارات پرداختی مهرماه، تمرکز گسترده منابع بر تامین سرمایه در گردش است. از مجموع ۴/۲۰۱۰ همت تسهیلات این ماه، ۳/1345همت برای سرمایه در گردش بنگاهها پرداخت شده است. این رقم معادل ۹/۶۶درصد کل اعتبارات و حدود ۲/۸۳درصد تسهیلات اختصاصیافته به کسبوکارهاست.
بهبیان دیگر، بیش از چهارپنجم اعتبارات بنگاهی صرف تامین منابع لازم برای ادامه فعالیت شده است. در مقابل، تسهیلات مربوط به ایجاد فعالیتهای اقتصادی ۶/۱۶۴همت و اعتبارات توسعه فعالیتها ۶/۸۱همت بوده است. مجموع این دوعنوان به ۲/۲۴۶همت میرسد یعنی بهازای هر تومان اعتبار اختصاصیافته به ایجاد و توسعه، حدود ۵/۵تومان برای سرمایه در گردش پرداخت شده است.
این تفاوت نشان میدهد نظام بانکی بیش از هر چیز با تقاضای بنگاهها برای تامین هزینههای جاری فعالیت روبهروست. البته سرمایه در گردش را نباید اعتباری غیرمولد تلقی کرد. کارخانهای که نتواند مواداولیه تهیه کند، دستمزدها را بپردازد یا چرخه تولید خود را حفظ کند حتی باوجود ماشینآلات و تجهیزات مناسب نیز قادر به ادامه فعالیت نخواهد بود.
از این منظر، سرمایه در گردش یکی از ضروریترین اجزای تامین مالی تولید است اما مساله اقتصاد ایران تنها ادامه فعالیت بنگاههای موجود نیست. اقتصادی که با افت سرمایهگذاری و فرسودگی تجهیزات مواجه است، برای افزایش ظرفیت تولید، نوسازی ماشینآلات و ایجاد فعالیتهای تازه نیز به منابع مالی نیاز دارد. اگر بخش بزرگی از توان اعتباری صرف تامین هزینههای جاری شود، توسعه ظرفیتهای آینده با محدودیت بیشتری روبهرو خواهد شد.
تورم نیز این مساله را پیچیدهتر میکند. وقتی قیمت مواد اولیه و سایر نهادهها افزایش مییابد، بنگاه برای تولید همان مقدار محصول گذشته به سرمایه در گردش بیشتری نیاز پیدا میکند بنابراین بخشی از رشد مبلغ تسهیلات میتواند ناشی از افزایش قیمت نهادهها باشد، نه افزایش مقدار واقعی تولید.
بااینحال، در دادههای مهرماه یک تغییر مثبت نیز مشاهده میشود. سهم تسهیلات ایجاد و توسعه از اعتبارات کسبوکارها به حدود ۲/۱۵درصد رسیده، درحالیکه این نسبت در مجموعه ششماهه نخست حدود ۵/۱۲درصد بوده است بنابراین سهم این دوهدف در جریان اعتبارات مهر افزایش یافته هرچند سرمایه در گردش همچنان با فاصله زیاد در صدر قرار دارد.
صنعت در صدر دریافت، توسعه در حاشیه
صنعت و معدن بزرگترین دریافتکننده اعتبارات مهرماه بودهاند اما ترکیب تسهیلات این بخش نشان میدهد بخش عمده منابع همچنان برای تامین نیازهای جاری پرداخت شده است. از مجموع ۳/870همت تسهیلات این بخش، ۶/۷۵۷همت به سرمایه در گردش اختصاص داشته است یعنی ۱/۸۷درصد کل اعتبار دریافتی صنعت و معدن.
در مقابل، تسهیلات ایجاد فعالیتهای صنعتی و معدنی ۷/98همت بوده و مبلغ ثبتشده در ردیف توسعه فعالیتها تنها به ۹همت رسیده است. بهاینترتیب، در برابر هر ۱۰۰تومان اعتباری که صنعت و معدن طی مهرماه دریافت کردهاند، حدود ۸۷تومان صرف سرمایه در گردش و نزدیک به یکتومان در ردیف توسعه فعالیت ثبت شده است.
این ترکیب زمانی اهمیت بیشتری پیدا میکند که آن را کنار وضعیت حقیقی تولید قرار دهیم. براساس دادههای حسابهای ملی، رشد اقتصادی ایران در بهار ۱۴۰۵ با احتساب نفت منفی ۱/۱۰درصد بوده و تشکیل سرمایه ثابت ناخالص نیز ۴/۸درصد کاهش یافته است. فعالیتهای صنعتی و معدنی نیز در همین دوره با افت تولید روبهرو بودهاند بنابراین افزایش سهم اعتبارات بانکی این بخش الزاما بهمعنای تغییر مسیر سرمایهگذاری نیست.
از سویدیگر، گزارش تورم تولیدکننده تابستان نشان داده شاخص قیمت تولیدکننده صنعت نسبت به تابستان سال گذشته ۳/۱۴۷درصد افزایش یافته است. چنین جهشی میتواند نیاز اسمی واحدهای صنعتی به منابع مالی را بهشدت بالا ببرد. تولیدکنندهای که برای خرید مواد اولیه با قیمتهای بسیار بالاتر مواجه است حتی برای حفظ مقدار تولید قبلی نیز به اعتبار بیشتری احتیاج خواهد داشت.
از این منظر، تمرکز تسهیلات بر سرمایه در گردش میتواند تا حدی بازتاب فشار تورمی بر هزینه فعالیت بنگاهها باشد. البته آمار پرداخت تسهیلات بهتنهایی مشخص نمیکند چه میزان از افزایش اعتبار ناشی از افزایش قیمت نهادهها و چه میزان حاصل تغییر حجم واقعی فعالیت بوده است.
نکته اساسی آن است که تامین منابع جاری هرچند ضروری، جایگزین سرمایهگذاری برای آینده نمیشود. صنعتی که تنها بتواند مواد اولیه امروز خود را تامین کند اما منابع کافی برای نوسازی تجهیزات و توسعه خطوط تولید نداشته باشد، در بلندمدت با محدودیت ظرفیت روبهرو خواهد شد.
در نتیجه، صدرنشینی صنعت و معدن در جدول دریافت تسهیلات را باید در کنار ترکیب مصرف اعتبارات آن ارزیابی کرد. مساله فقط بزرگی سهم صنعت نیست؛ اهمیت بیشتر با این پرسش است که منابع پرداختشده تا چه اندازه به افزایش ظرفیت تولید و بهرهوری کمک میکنند.
خانوارها با یکپنجم اعتبارات
خانوارها در مهرماه ۵/۳۹۳ همت تسهیلات مستقیم دریافت کردهاند؛ رقمی معادل ۶/۱۹درصد کل اعتبارات پرداختی شبکه بانکی در این ماه. این سهم از نسبت ۵/۲۳درصدی ثبتشده در مجموعه ششماهه نخست کمتر است و نشان میدهد در جریان اعتبارات مهرماه، سهم بیشتری از منابع به فعالیتهای اقتصادی اختصاص یافته است. ترکیب تسهیلات خانوار نیز نکات قابلتوجهی دارد.
از مجموع اعتبار دریافتی خانوارها، ۱/157همت در ردیف خرید کالای شخصی و ۸/۱۵۲همت در قالب قرضالحسنه ضروری پرداخت شده است. این دوعنوان رویهم نزدیک به ۳۱۰همت، معادل حدود ۷۹درصد تمام تسهیلات مستقیم خانوارها را تشکیل میدهند.
در مقابل، تسهیلات قرضالحسنه ازدواج ۳/31همت و فرزندآوری ۱/۶ همت بوده است. خانوارها همچنین ۳/۱۰همت برای خرید خودرو شخصی، ۵/۹همت برای ودیعه مسکن و مبالغ محدودتری برای خرید و تعمیر مسکن دریافت کردهاند. تمرکز اعتبارات خانوار در ردیفهای خرید کالا و قرضالحسنه ضروری، اهمیت بررسی نقش شبکه بانکی در تامین مالی نیازهای مصرفی و ضروری خانوارها را افزایش میدهد.
بااینحال، عنوان ثبتشده تسهیلات لزوما انگیزه اقتصادی نهایی دریافتکننده را بهطورکامل مشخص نمیکند و نمیتوان تمام این مبالغ را مستقیما به جبران افت قدرت خرید نسبت داد. در آمار هفتماهه بانک مرکزی، مجموع تسهیلات خرد کمتر از سهمیلیارد ریال با احتساب کارتهای اعتباری به ۱/۱۶۰۸همت رسیده که معادل ۳/۱۷درصد کل تسهیلات پرداختی است. البته تسهیلات خرد براساس مبلغ هر وام و تسهیلات خانوار و نوع دریافتکننده طبقهبندی میشوند بنابراین این دو شاخص را نباید یکسان دانست.
بانک مرکزی همچنین اعلام کرده با احتساب کارتهای اعتباری، سهم خانوار از کل تسهیلات هفتماهه به ۲/۲۳درصد افزایش مییابد. بااینحال، ارقام مستقیم خانوارها نشان میدهد در جریان اعتبارات مهرماه، سهم این گروه کمتر از یکپنجم کل پرداختها بوده آنهم در شرایطی که افزایش قیمتها فشار قابلتوجهی بر هزینه زندگی وارد کرده است.
مسکن و کشاورزی در انتهای صف اعتبار
توزیع تسهیلات مهرماه میان بخشهای اقتصادی، فاصله قابلتوجهی را در سهم دریافت اعتبارات نشان میدهد درحالیکه صنعت و معدن بیش از ۴۳درصد منابع را دریافت کردهاند، سهم مسکن و ساختمان تنها ۱/۱درصد بوده است. این بخش در مهرماه ۷/22همت تسهیلات گرفته؛ رقمی که در مقایسه با ۳/۸۷۰ همت صنعت و معدن و ۱/۴۴۴همت خدمات بسیار محدود است.
کشاورزی نیز با دریافت ۴/۸۸همت، سهمی معادل ۴/۴درصد از اعتبارات ماه داشته است. بخش بازرگانی ۲/۱۹۱ همت یا ۵/۹درصد منابع را دریافت کرده و پس از صنعت و معدن، خدمات و خانوار در جایگاه چهارم قرار گرفته است. این تفاوتها از نظر سیاستگذاری اهمیت دارند اما نمیتوان سهم اعتبارات را مستقل از اندازه اقتصادی هر بخش، ساختار فعالیت و منابع جایگزین تامین مالی آن ارزیابی کرد.
برای مثال، بخشی از سرمایهگذاری در ساختمان ممکن است از محل آورده اشخاص یا منابع غیربانکی تامین شود بنابراین سهم پایین تسهیلات بانکی لزوما بهمعنای سهم پایین آن بخش از کل سرمایهگذاری اقتصاد نیست. بااینحال، محدود بودن اعتبارات مسکن و ساختمان در شرایطی که اقتصاد به سرمایهگذاری و توسعه زیرساخت نیاز دارد، موضوعی قابلبررسی است بهویژه آنکه تشکیل سرمایه ثابت ناخالص در بخش ساختمان نیز در بهار امسال کاهش یافته است.
در کشاورزی نیز بخش مهمی از اعتبارات صرف نیازهای جاری تولید شده است. از مجموع تسهیلات این بخش در مهرماه، حدود ۶/۶۶همت به سرمایه در گردش اختصاص یافته که معادل ۳/۷۵درصد اعتبارات کشاورزی است. در بازرگانی این نسبت حتی بالاتر بوده و به ۷/۹۲درصد رسیده است. خدمات نیز با دریافت ۱/۴۴۴همت اعتبار، حدود ۹/۳۳۶همت آن را برای تامین سرمایه در گردش استفاده کرده است.
در نتیجه، تمرکز بر منابع جاری تنها ویژگی صنعت و معدن نیست و در بیشتر فعالیتهای اقتصادی مشاهده میشود. این ترکیب نشان میدهد که برای شناخت کارکرد اعتبارات بانکی، سهم بخشها بهتنهایی کافی نیست. باید همزمان مشخص شود منابع در هر بخش چه هدفی را تامین کرده و تا چه اندازه به ایجاد ظرفیتهای تازه یا حفظ فعالیتهای موجود اختصاص یافتهاند.
اعتبارات بیشتر، سرمایهگذاری کمتر
حاصل هفتماه پرداخت تسهیلات در شبکه بانکی، رقمی بیش از ۹هزار و ۲۴۱همت است اما بزرگی این عدد بهتنهایی نمیتواند تصویری از وضعیت سرمایهگذاری و تولید ارائه کند. آنچه اهمیت دارد، ترکیب اعتبارات، قدرت خرید واقعی منابع و توانایی نظام بانکی در هدایت تامین مالی به فعالیتهای مولد است.
آمار مهرماه نشان میدهد پرداخت تسهیلات با شتابی بالاتر از متوسط ششماه نخست انجام شده و سهم صنعت و معدن نیز در جریان اعتبارات افزایش یافته است. این دوتحول از نظر حجم تامین مالی قابلتوجهاند. بااینحال، تمرکز هزار و 345همتی منابع بر سرمایه در گردش و سهم محدود توسعه فعالیتهای صنعتی نشان میدهد بخش بزرگی از اعتبارات همچنان برای پاسخگویی به نیازهای جاری بنگاهها به کار گرفته شده است.
در شرایط تورمی، این وضعیت تا اندازهای قابلانتظار است. افزایش قیمت نهادهها، مواد اولیه و سایر هزینهها، نیاز بنگاهها به منابع بانکی را حتی بدون افزایش واقعی تولید بالا میبرد بنابراین ممکن است تسهیلات اسمی افزایش یابد اما قدرت تامین مالی واقعی بنگاهها به همان نسبت بیشتر نشود.
از سویدیگر، مبلغ تسهیلات پرداختی، یک جریان ناخالص است و نباید آن را با افزایش خالص مانده اعتبارات شبکه بانکی یکسان دانست. بخشی از تسهیلات ممکن است صرف تمدید یا جایگزینی تعهدات گذشته شود و برای شناخت تاثیر نهایی اعتباردهی بر اقتصاد، اطلاعات مانده تسهیلات، بازپرداختها و ترکیب حقیقی سرمایهگذاری نیز ضرورت دارد. این ملاحظات اما پرسش اصلی را تغییر نمیدهند.
اقتصاد ایران برای خروج از رکود و جبران فرسایش ظرفیت تولید، به سرمایهگذاری جدید نیاز دارد. شبکه بانکی نیز در کنار بازار سرمایه و سایر روشهای تامین مالی، یکی از مهمترین منابع تجهیز اعتبار برای این هدف است. اگر بخش بزرگی از توان این شبکه صرف تامین هزینه ادامه فعالیت شود، فراهم کردن منابع لازم برای توسعه ظرفیتهای تازه دشوارتر خواهد شد. البته نمیتوان از بانکها انتظار داشت مشکلات سرمایهگذاری را بهتنهایی حل کنند.
نااطمینانی اقتصادی، محدودیت انرژی، تورم، هزینه تامین تجهیزات و دشواری پیشبینی بازده پروژهها، همگی بر تقاضای بنگاهها برای سرمایهگذاری بلندمدت اثر میگذارند حتی افزایش عرضه اعتبار نیز بدون بهبود محیط سرمایهگذاری الزاما به اجرای طرحهای توسعهای منجر نخواهد شد.
بااینحال، سیاستگذار پولی و اقتصادی باید بتواند میان تامین سرمایه در گردش ضروری و تامین مالی توسعه تولید تعادل برقرار کند. استمرار فعالیتهای موجود شرط لازم حفظ تولید است اما برای بازگشت اقتصاد به مسیر رشد کافی نیست. شبکه بانکی ایران در مهرماه بیش از 2هزارهمت تسهیلات پرداخت کرده اما مساله اصلی اقتصاد دیگر فقط مقدار پولی نیست که از بانکها خارج میشود؛ مهمتر آن است که این منابع چه ظرفیتی برای آینده ایجاد میکنند.
اگر افزایش اعتبارات تنها هزینه گرانتر شدن تولید موجود را پوشش دهد، ممکن است سال آینده نیز ارقام تسهیلات بزرگتر شوند، بیآنکه اقتصاد کارخانههای بیشتر، تجهیزات تازهتر یا ظرفیت تولید بالاتری در اختیار داشته باشد. توسعه اقتصادی را نمیتوان تنها با بزرگی ترازنامه بانکها اندازه گرفت؛ معیار نهایی، سرمایهگذاری واقعی و تولیدی است که از دل این منابع شکل میگیرد.